Me rritjen e marrëdhënieve komerciale ndërmjet shteteve dhe individëve, dhe me rritjen e vetëdijesimit fetar në shoqëritë myslimane, nevoja për vekalah (agjent/autorizime), që një person (juridik apo fizik) të kryejë ndonjë punë në emër të dikujt tjetër, është gjithnjë e në rritje. Në vijim ky koncept do të diskutohet nga këndi teorik, përfshirë edhe aspektin ligjor, e pastaj do të diskutohet edhe aplikimi i këtij koncepti në sistemin financiar islam në kohën tonë.
Vlera e vekalahsë si koncept dhe produkt financiar
Rëndësia e vekalahsë më mirë shpjegohet duke e ndërlidhur me konceptin e bashkëpunimit ndërmjet njerëzve në shoqëri. Një agjent mund të kryejë disa aktivitete në emër të një personi, në situata ku vetë personi nuk mund të jetë prezent, për shkak të angazhimeve tjera apo për arsye se ai vetë nuk është i aftë të kryejë punën në fjalë, qoftë në mungesë të ekspertizës apo për arsye tjetër. Sipas mësimeve islame ky koncept i bashkëpunimit në forma të ndryshme në shoqëri është i lejuar, dhe është shumë i inkurajuar.
Rëndësia e vekalahsë është e padiskutueshme, sepse veç është themeluar si një degë e juridiksionit islam, e cila përmban rregulla dhe ide mbi të cilat është ndërtuar, si dhe mënyra se si duhet aplikuar. Rregulli më vendim tar në aspektin financiar është teoria e përfaqësimit apo zëvendësimit në pagesa, këmbime, dhe investime.(1)
Përshkrimi i vekalahsë
Termi - fjala "vekalah" disa herë është përmendur edhe në Kuranin e Madhërishëm, e që ka kuptimin e 'përfaqësimit të një personi nga një person tjetër për raste të caktuara', pastaj 'besimi i një pune dikujt', ose 'të bërit e një personi përgjegjës për t'i aranzhuar punët e dikujt tjetër'. Sipas standardit të AAOIFI,(2) standardi numër 23, alineja 2/1, vekalah është "veprimi i njërës palë për të emëruar palën tjetër, që të veprojë në emër të saj atë që e përcakton lënda e kontratës së delegim it". Ndërsa sipas përshkrimit në fjalorin e financave islame, vekalah/agjenci është një praktikë standarde financiare islame, e përdorur shpesh në transaksionet financiare, në të cilën njëra palë vepron si agjent (vekil) për palën tjetër.(3)
Vekalah është kontratë jo obliguese. Pra, me marrëveshje të dyanshme, agjenti mund të tërhiqet nga kontrata në çdo moment, të ketë ndërprerje të njëanshme, dhe me humbjen e kapacitetit ligjor mund të bëhet përfaqësues i dikujt tjetër.
Ligjshmëria e vekalahsë
Kontrata e vekalahsë është legjitimuar duke u bazuar në mbështetje të shumta nga Kurani, Sunneti dhe Ixhmai (Konsensusi i dijetarëve myslimanë mbi këtë çështje) .
Nga ajetet kuranore që mbështesin këtë kontratë janë: "...Tani dërgoni njërin nga ju me këto para në qytet, që të gjejë më të mirin ushqim dhe t'ua sjellë disa edhe juve" (Kehf, 19).
"...autorizoni dy gjyqtarë, njëri përfaqëson familjen e tij dhe njëri familjen e saj" (Nisa, 35).
"...lëmosha është për të varfër dhe nevojtarë, dhe për ata që janë punësuar për të administruar fondet ..." (Tevbeh, 60).
Në përgjithësi këto ajete tregojnë lloje të ndryshme të autorizimeve, e që përfshijnë autorizimet për të blerë, për të qenë gjykatës dhe për të mbledhur lëmoshë.
Në lidhje me argumentet rreth lejimit të vekalah nga tradita e Pejgamberit a.s., ekzistojnë hadithe që tregojnë praktikën e Pejgamberit a.s., e që e kanë transmetuar edhe Buhariu dhe Muslimi në librat e tyre. Transmetohet se i Dërguari a.s. kishte caktuar agjent për të mbledhur zekatin. Gjithashtu ishin caktuar njerëz që të kryenin veprime në emër të një personi apo në emër të shoqërisë.
Rregullat dhe shtyllat e kontratës vekalah
Për shtyllat e kontratës vekalah, dijetarët e shkollës juridike hanefite paraqesin kushtet e njëjta sikur të kontratave tjera: oferta dhe pranimi, palët kontraktuese dhe lënda e kontratës. Ndërsa juristët e shkollave tjera juridike janë të mendimit që kjo kontratë duhet të përmbajë katër shtylla: oferta dhe pranimi, lënda e kontratës, agjenti-i autorizuari, dhe objekti për të cilën bëhet autorizimi.(4)
Secila shtyllë e kontratës duhet të plotësojë disa kushte:
1. Kushtet në lidhje me ofertën dhe pranimin.
Sikur çdo kontratë, edhe vekalah duhet të ketë ofertë dhe pranim. Për shembull, nëse personi A (pronari) thotë: "Unë të autorizoj ty që t'i investosh këto para në emrin tim", dhe personi B (agjenti) thotë: "Unë pranoj", atëherë kontrata e vekalah është e plotësuar. Juristët pajtohen se kjo kontratë mund të bëhet edhe me shkrim por edhe në mënyrë verbale.
2. Kushtet në lidhje me autorizuesin dhe të autorizuarin. Të dyja palët, autorizuesi dhe i autorizuari duhet të plotësojnë këto kushte:
a. Të jetë në gjendje të veprojnë; autorizuesi duhet të ketë forcë mendore (i aftë mendërisht). Prandaj, autorizimi nga një i paaftë mendërisht apo një fëmijë nuk është i vlefshëm;
b. Autorizuesi duhet ta përcaktojë çmimin dhe mënyrën e pagesës për agjentin, sipas marrëveshjes dhe dëshirës së dyanshme. Gjithashtu edhe agjenti duhet të jetë i lirë në kryerjen e obligimeve të veta, me dëshirë dhe pa ndonjë dhunë të ushtruar nga jashtë;
c. Juristët gjithashtu pajtohen edhe në atë se agjenti dhe autorizuesi duhet ta njohin njeri-tjetrin, sipas emrit, dukjes dhe sjelljes.
3. Kushtet në lidhje me objektin e kontratës. Rregulli i përgjithshëm i kontratës vekalah thotë: "Nëse një personi i lejohet të kryejë një punë të caktuar, është e ligjshme për të që ta autorizojë një palë tjetër që të përfaqësojë dhe ta bëjë të njëjtën punë në emër të autorizuesit." Megjithatë ekzistojnë disa përjashtime nga ky rregull:
a. Lënda e autorizimit duhet të jetë në pronësinë e autorizuesit, që pastaj ai të ketë të drejtën e autorizimit;
b. Lënda e kontratës se autorizimit duhet të jetë e përshtatshme për autorizim ligjor, siç janë çështjet financiare dhe të ngjashme. Prandaj vekalah është e ndaluar për punët e adhurimit, siç janë: namazi, agjërimi, etj. Dhe, në të njëjtën kohë, në adhurimet që kanë elemente financiare, siç janë: zekati, haxhi (bedeli, zëvendësimi për një person të sëmurë ose një personi që ka vdekur duke e pasur haxhin obligim), dhe therja e kurbanit, pra, për këto raste kontrata vekalah është e lejuar sipas shumicës së dijetarëve;
c. Lënda e kontratës së autorizimit nuk duhet të përmbajë aktivitete që janë të ndaluara sipas sheriatit;
d. Lënda e kontratës së autorizimit duhet të jetë e ditur nga secila palë, në mënyrë që të eliminohen paqartësitë. Megjithatë, elemente të vogla të paditura brenda kontratës, e që nuk nxjerrin mospajtime në të ardhmen, mund të lejohen.
Llojet e kontratës vekalah
Sipas standardeve të AAOIFI,(5) duke u bazuar në natyrën e aktiviteteve të kontraktimit, kontrata vekalah mund të ndahet në disa kategori.
Kategoritë e ndryshme të kontratës vekalah:
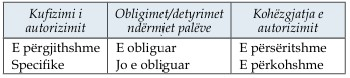
1. Kufizimi i autorizimit
a. E përgjithshme apo e pakufizuar: mund të jetë autorizimi si në rastin kur pronari e autorizon agjentin duke i thënë: "ma blej një shtëpi", pa ia kufizuar ndonjë kusht, pa ia kufizuar çmimin, vendin, apo diçka tjetër;
b. Specifike apo e kufizuar: mund të jetë si në rastin kur pronari i paraqet disa kushte qysh në fillim, duke e kufizuar çmimin, veçoritë, mënyrën e pagesës, vendin, etj. P.sh. pronari i thotë: "ma blej një shtëpi në vendin e caktuar, jo më shumë se "X" çmimi, si dhe mënyra e pagesës të jetë me këste mujore!".
2. Detyrimet ndërmjet palëve
Kontrata e autorizimit nuk është obliguese për asnjërën palë, sepse secila palë ka të drejtë ta ndërprejë kontratën në çdo kohë. Megjithatë, ka raste kur kjo kontratë është e obligueshme, të paktën për një kohë të caktuar.
a. Kur agjenti është paguar për një kohë të caktuar;
b. Kur ka të bëjë me të drejtat e të tjerëve, për shembull kur agjenti ka filluar një aktivitet sipas marrëveshjes që ka shkaktuar obligime financiare te të tjerët apo pronari, dhe ndërprerja e kontratës në atë moment shkakton dëme materiale apo edhe dëme në personalitetin e pronarit;
c. Kur pronari apo agjenti kanë premtuar të mos ndërpresin kontratën për një kohë të caktuar, dhe si re zultat i atij premtimi kanë filluar obligime të caktuara.
3. Kohëzgjatja e kontratës së autorizimit.
Në përgjithësi, nuk ka ndonjë kufizim kohor (kohë minimale apo maksimale) që kontrata e autorizimit të jetë e vlefshme për shkak të natyrës joobliguese që ka kjo kontratë. Megjithatë, dijetarët janë të mendimit se kjo kontratë mund të kufizohet për një kohë të caktuar ose edhe vetëm për një rast të caktuar, sipas marrëveshjes dypalëshe.
Aplikimi i vekalah në financat islame
Në aplikimin bashkëkohor të bankave islame, kon trata vekalah përdoret bukur shumë në produkte të ndryshme bankare, tregun e kapitalit dhe takaful (sigurimet islame), posaçërisht në produktet që gjenerojnë të hyra nga shërbimet e administrimit. Në vende të ndryshme kontrata vekalah përdoret edhe në depozitat e dedikuara për investime. Kjo kontratë përdoret edhe për strukturim të sukukut (bondeve/letrave me vlerë). Agjenti zakonisht paguhet me një pagesë për menaxhim, sipas përcaktimit në kontratë. Disa shembuj praktik të përdorimit të kontratës vekalah në produktet e ndryshme bankare po i përmendim në vijim:
LC - Letter of Credit (Letërkredia)
Letërkredia është një premtim i shkruar, që lëshohet nga banka te shitësi/eksportuesi, për pagesë të një shume të caktuar sipas marrëveshjes në LC, duke u siguruar që shitësi i përmbahet kushteve të caktuara në LC. Sipas këtij koncepti, banka punon si agjent i klientit të vet (blerësit). Në LC, kontrata fillon kur klienti i bankës e informon bankën për kërkesat e LC-së së tij, dhe kërkon nga banka të ofrojë këtë shërbim. Banka mund të kërkojë nga klienti që në bankë të depozitohet shuma e plotë të parave. Pastaj banka e organizon LC në me bankën e shitësit, duke negociuar dhe kërkuar dokumentet e nevojshme për siguri, dhe në fund bëhet pagesa e LC-së sipas marrëveshjes, duke shfrytëzuar paratë e klientit që janë deponuar më parë. Banka e ngarkon klientin e vet me një taksë për shërbimin e bërë në emër të tij. Kjo taksë në terminologjinë e bankimit islam quhet uxhr.
Depozitat për investime
Kjo kontratë është e ndërtuar për t'u përshtatur me kërkesat, parashikimet financiare dhe qëllimet e investimeve të klientëve. Në këtë koncept, nga ana e klientëve banka edhe pranon depozita të dedikuara për investime. Struktura e funksionimit të vekalahsë në depozitat investuese është kjo:
Investitori e autorizon bankën si agjent të vetin.
Banka i investon paratë/biznesin që i është deleguar.
Kryegjëja (principali- shuma e investuar) dhe rikthimet e pritura i kthehen investitorit duke i hequr taksën për menaxhim të investimeve, që është e caktuar në fillim me kontratë ose kompensim, në rast të pakujdesisë së punës nga banka.
Fitimi më shumë se sa është paraparë i jepet bankës, si një mirënjohje për efikasitet në punë, ose ndahet ndërmjet bankës dhe investitorit, sipas përqindjes paraprake.
Sipas kësaj që u tha më lart, në këtë rastin e bankës është me rëndësi të përmendet edhe besueshmëria dhe maturia e agjentit. Banka si agjent duhet të kthejë kryegjënë dhe fitimin (nëse ka) te investitori. Në rast të ndonjë investimi jofitimprurës, te investitori duhet të kthehet vetëm kryegjëja.
Takaful (sigurimet islame)
Sipas konceptit islam të sigurimeve, kompania e sigurimeve është vetëm agjent i klientëve (pjesëmarrësve), dhe jo sigurues. Pjesëmarrësit e sigurojnë njëri-tjetrin, kurse kompania e sigurimeve është e autorizuar të kryejë punën e vlerësimit të dëmeve dhe kompensimin e tyre në emër të klientëve, sipas kontratës së nënshkruar. Kompanitë islame të sigurimeve përveç adaptimit të konceptit të Mudaraba (partneritetit), që kryesisht përdoret për investimin e fondit të mbledhur në ndonjë projekt të mundshëm ku fitimi dhe humbja do të ndaheshin në mes të kompanisë së sigurimeve dhe klientëve, ato përdorin edhe strukturën e vekalahsë. Sipas kontratës së vekalahsë, bazuar në konceptin që kompania është agjent i të gjithë pjesëmarrësve (klientëve që blejnë dëftesën e sigurimit), për shërbimet e ofruara kompania ka të drejtë të ngarkojë të gjithë pjesëmarrësit me një takse. Taksa merret nga paratë e paguara për sigurim, do të thotë një përqindje e caktuar sipas kontratës dhe që është e ditur për të dyja palët.(6)
Pagesat e bëra nga pjesëmarrësit, sipas konceptit të vekalahsë, përdoren për dy arsye kryesore. E para për krijimin e një fondi që shërben për pagesat e dëmeve, sipas konceptit të sigurisë së dyanshme ku klientët sig urojnë njeri-tjetrin; sipas kontratës të gjithë pjesëmar rësit pajtohen që paratë e tyre të shërbejnë për pagesat e dëmeve në rast të fatkeqësive që mund të ndodhin te ndonjërit prej pjesëmarrësve dhe, e dyta, pagesa e një takse ndaj agjentit (kompanisë) për financim të shpen zimeve të operimit.
Përfundim
Për fund mund të thuhet se vekalah është një kontratë e rëndësishme në ligjin islam mbi transaksionet. Duket qartë se juristët janë marrë me vekalahnë pasi që kanë gjetur mbështetje në burimet kryesore të sheriatit, dhe kanë lejuar disa lloje të vekalahsë, duke përfshirë edhe marrëdhëniet mes njerëzve. Në kohën tonë, kur jeta është shumë dinamike, njerëzit nuk kanë mundësi që vetë t'i kryejnë të gjithë punët e tyre. Prandaj praktika e përfshirjes së agjentëve duke i autorizuar ata në kryerjen e punëve në emër të dikujt tjetër është nevojë e kohës, dhe në të njëjtën kohë e lejuar dhe e rekomandu ar sipas mësimeve islame, duke iu përmbajtur kushteve dhe kritereve të përmendura më lart.
________________________________________
(1) Saiful Azhar Rosly, Critical Issues on Islamic Banking and Financial Markets, Islamic Economics, Banking and Finance, Investments, Takaful and Financial Planning, (Kuala Lumpur: Dinamas, 2005), f. 578. (2) Accounting and Auditing Organi sation for Islamic Financial institutions (3) Thomson Reuters, Islamic Finance Glossary, shkronjat: W&X. (4) ISRA (Interna tional Shari'ah Research Academy for Islamic Finance), Islamic Financial System: Principles and Operations, (Kuala Lumpur: Pearson Custom Publishing, 2012), f. 272. (5) Accounting and Auditing Organisation for Islamic Financial institutions . (6) INCEIF, Shariah Rules in Financial Transactions (Kuala Lumpur: INCEIF, 2009), f. 412-415.
Dituria Islame 294